Pajak & Asuransi Naik? 5 Tips Kelola Keuangan Anda!
Pajak dan premi asuransi di Indonesia sedang mengalami kenaikan 📈. Jangan panik! Artikel ini membahas dampak kenaikan ini pada keuangan Anda dan memberikan 5 tips praktis untuk mengelola anggaran agar tetap stabil. Simak selengkapnya!
Diterbitkan 7 Oktober 2026
Pajak dan premi asuransi di Indonesia sedang mengalami kenaikan 📈. Jangan panik! Artikel ini membahas dampak kenaikan ini pada keuangan Anda dan memberikan 5 tips praktis untuk mengelola anggaran agar tetap stabil. Simak selengkapnya!
Mengapa Pajak dan Asuransi di Indonesia Naik?
Kenaikan pajak dan asuransi adalah hal yang wajar terjadi seiring dengan dinamika ekonomi dan inflasi. Pemerintah mungkin menaikkan pajak untuk meningkatkan pendapatan negara dan mendanai berbagai program pembangunan, seperti infrastruktur, pendidikan, dan kesehatan. Sementara itu, kenaikan premi asuransi seringkali disebabkan oleh peningkatan biaya perawatan kesehatan, baik karena kemajuan teknologi medis yang lebih mahal, maupun karena meningkatnya angka harapan hidup. Risiko yang lebih tinggi, seperti bencana alam atau wabah penyakit, juga dapat mendorong kenaikan premi. Faktor lain seperti perubahan regulasi dan kebijakan, misalnya penyesuaian tarif oleh pemerintah atau perubahan standar operasional perusahaan asuransi, juga dapat berperan. Memahami penyebab kenaikan ini penting agar kita bisa menerima dan menyesuaikan diri dengan perubahan yang ada 💡. Kenaikan ini bukan berarti pemerintah atau perusahaan asuransi bertindak sewenang-wenang, melainkan respons terhadap kondisi ekonomi dan risiko yang berkembang.
Dampak Kenaikan Pajak dan Asuransi pada Keuangan Pribadi
Kenaikan pajak dan asuransi secara langsung mengurangi daya beli kita. Lebih banyak uang yang harus dialokasikan untuk kewajiban-kewajiban ini, sehingga sisa dana untuk kebutuhan sehari-hari, tabungan, atau investasi menjadi lebih sedikit. Bayangkan jika Anda memiliki anggaran bulanan tetap, dan tiba-tiba 10% dari anggaran tersebut harus dialokasikan untuk pajak dan asuransi yang lebih tinggi. Ini berarti Anda harus mengurangi pengeluaran untuk hal lain, seperti makan di luar, hiburan, atau bahkan kebutuhan pokok. Jika tidak dikelola dengan baik, kenaikan ini bisa mengganggu arus kas dan bahkan menyebabkan masalah keuangan, seperti menumpuknya utang atau kesulitan membayar tagihan. Dampak jangka panjangnya bisa berupa tertundanya pencapaian tujuan finansial, seperti membeli rumah, mempersiapkan dana pensiun, atau menyekolahkan anak. Penting untuk diingat bahwa perencanaan keuangan yang matang adalah kunci untuk menghadapi situasi ini 💪. Buatlah simulasi keuangan untuk melihat bagaimana kenaikan ini akan memengaruhi kondisi keuangan Anda dalam jangka pendek dan panjang.
Tips #1: Evaluasi dan Prioritaskan Pengeluaran
Langkah pertama adalah meninjau kembali semua pengeluaran bulanan Anda. Bedakan antara kebutuhan (yang harus dipenuhi) dan keinginan (yang bisa ditunda atau dihilangkan). Kebutuhan meliputi makanan, transportasi, tempat tinggal, dan kesehatan, sementara keinginan meliputi hiburan, makan di luar, dan barang-barang mewah. Prioritaskan pengeluaran untuk kebutuhan pokok seperti makanan, transportasi, dan tempat tinggal. Untuk keinginan, pertimbangkan apakah ada alternatif yang lebih murah atau bisa diganti dengan kegiatan gratis, seperti berolahraga di taman atau membaca buku di perpustakaan. Dengan memprioritaskan pengeluaran, Anda bisa mengalokasikan lebih banyak dana untuk kewajiban seperti pajak dan asuransi 📝. Jangan ragu untuk mencatat setiap pengeluaran agar lebih mudah memantau dan mengevaluasi. Anda bisa menggunakan aplikasi keuangan, spreadsheet, atau bahkan buku catatan manual. Analisis pengeluaran Anda secara berkala untuk menemukan area di mana Anda bisa berhemat.
Tips #2: Optimalkan Investasi dan Cari Penghasilan Tambahan
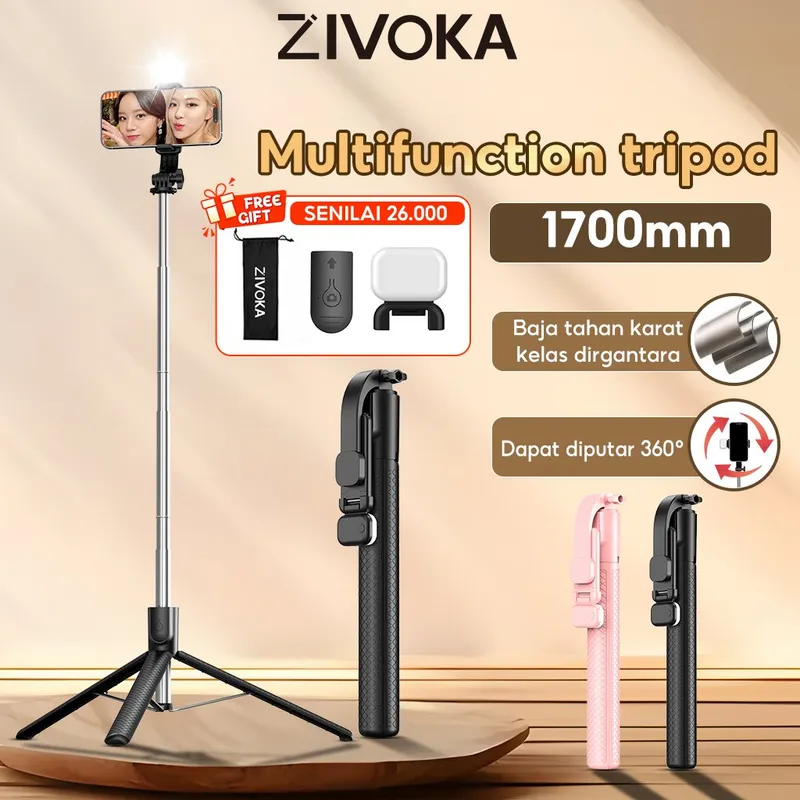
Investasi yang cerdas dapat membantu mengimbangi kenaikan biaya hidup. Diversifikasi portofolio investasi Anda ke berbagai aset seperti saham, obligasi, atau reksa dana. Diversifikasi berarti tidak menaruh semua telur dalam satu keranjang. Dengan menyebarkan investasi ke berbagai aset, Anda dapat mengurangi risiko kerugian. Pertimbangkan juga untuk mencari penghasilan tambahan melalui pekerjaan sampingan atau bisnis online. Misalnya, Anda bisa memanfaatkan keahlian yang dimiliki untuk menawarkan jasa freelance, seperti menulis, desain grafis, atau penerjemahan. Atau, Anda bisa menjual produk secara online melalui platform e-commerce atau media sosial. Dengan memiliki sumber pendapatan yang beragam, Anda akan lebih fleksibel dalam menghadapi perubahan ekonomi. Untuk mendukung gaya hidup kreatif Anda, pertimbangkan menggunakan tripod serbaguna seperti ZIVOKA Tripod 170cm Selfie Stick LED Light Remote Bluetooth 170cm https://s.shopee.co.id/gQ6pH7kkl untuk membuat konten menarik yang bisa menghasilkan pendapatan tambahan 📸. Tripod ini cocok untuk membuat video tutorial, live streaming, atau foto produk untuk dijual online.
Tips #3: Manfaatkan Diskon dan Promo
Selalu cari diskon dan promo saat berbelanja. Bandingkan harga di berbagai toko sebelum membeli. Manfaatkan program loyalitas dan cashback yang ditawarkan oleh perbankan atau e-commerce. Kecil tapi pasti, akumulasi penghematan dari diskon dan promo bisa membantu mengurangi beban keuangan Anda. Misalnya, Anda bisa menggunakan kupon diskon saat berbelanja online, atau memanfaatkan promo cashback saat membayar tagihan. Selain itu, pertimbangkan untuk membeli barang secara grosir jika memungkinkan, karena biasanya harganya lebih murah. Jangan lupa untuk selalu membaca syarat dan ketentuan promo dengan seksama sebelum digunakan 💰. Perhatikan tanggal kedaluwarsa promo dan pastikan Anda memenuhi semua persyaratan yang berlaku. Ikuti akun media sosial toko favorit Anda untuk mendapatkan informasi tentang promo terbaru.
Tips #4: Review Kembali Polis Asuransi Anda
Pastikan polis asuransi Anda masih sesuai dengan kebutuhan Anda saat ini. Mungkin ada opsi yang lebih terjangkau dengan manfaat yang serupa. Jangan ragu untuk berkonsultasi dengan agen asuransi untuk mendapatkan saran terbaik. Misalnya, jika Anda sudah tidak memiliki tanggungan lagi, Anda mungkin bisa menurunkan nilai pertanggungan asuransi jiwa Anda. Hindari membeli asuransi yang manfaatnya tumpang tindih dengan asuransi lain yang sudah Anda miliki. Ingatlah bahwa tujuan asuransi adalah memberikan perlindungan finansial saat terjadi risiko, bukan menjadi beban keuangan 🛡️. Evaluasi secara berkala akan memastikan Anda mendapatkan perlindungan optimal dengan biaya yang efisien. Bandingkan penawaran dari beberapa perusahaan asuransi sebelum memutuskan untuk membeli polis baru.
Tips #5: Buat Anggaran Bulanan yang Realistis
Buat anggaran bulanan yang realistis dan disiplin dalam menjalankannya. Alokasikan dana untuk semua kebutuhan dan kewajiban, termasuk pajak dan asuransi. Sisihkan dana untuk tabungan dan investasi. Gunakan aplikasi keuangan atau spreadsheet untuk memantau pengeluaran dan memastikan Anda tetap berada di jalur yang benar. Anggaran bulanan yang terencana dengan baik akan membantu Anda mengendalikan keuangan dan mencapai tujuan finansial Anda. Dengan begitu, kenaikan pajak dan asuransi tidak akan terlalu membebani 📈. Buatlah anggaran yang fleksibel, sehingga Anda bisa menyesuaikannya jika terjadi perubahan tak terduga. Misalnya, jika Anda mendapatkan bonus, Anda bisa mengalokasikan sebagian dari bonus tersebut untuk tabungan atau investasi.
Pertanyaan Umum
Apa yang harus saya lakukan jika tidak mampu membayar pajak?
Segera hubungi kantor pajak terdekat untuk berkonsultasi mengenai opsi pembayaran cicilan atau keringanan pajak yang mungkin tersedia. Jelaskan situasi keuangan Anda secara rinci dan tunjukkan bukti-bukti yang relevan. Jangan abaikan tagihan pajak, karena hal ini bisa berakibat pada denda atau tindakan hukum.
Apakah kenaikan premi asuransi bisa dinegosiasikan?
Beberapa perusahaan asuransi mungkin bersedia memberikan diskon atau penyesuaian premi, terutama jika Anda memiliki catatan klaim yang baik dan merupakan pelanggan setia. Cobalah untuk bernegosiasi dengan agen asuransi Anda atau menghubungi layanan pelanggan perusahaan asuransi.
Bagaimana cara mencari informasi tentang program investasi yang cocok untuk saya?
Anda bisa mencari informasi dari berbagai sumber, seperti situs web perbankan, perusahaan sekuritas, atau konsultan keuangan. Pertimbangkan profil risiko Anda dan tujuan investasi Anda sebelum memilih program investasi.
Apakah ada aplikasi keuangan yang bisa membantu saya membuat anggaran?
Banyak aplikasi keuangan yang tersedia, seperti Money Lover, Finansialku, atau Mint. Aplikasi-aplikasi ini dapat membantu Anda melacak pengeluaran, membuat anggaran, dan mencapai tujuan finansial Anda.
Sebagian tautan di situs ini adalah tautan afiliasi. Baca disclosure afiliasi
Bagikan artikel ini
Artikel terkait
PC Gaming Panas? 3 Tanda Performa Turun & Solusinya!
Gaming PC terasa lemot dan lag? 🥵 Jangan abaikan! Panas berlebih bisa jadi penyebabnya. Artikel ini membahas 3 tanda PC overheat yang sering terlewatkan dan solusi praktis untuk menjaga performa gaming tetap optimal. Yuk, simak!
Baca selengkapnya →
Rumah Rapi Bebas Ribet: 3 Trik Simpan Kunci & Surat Penting Biar Gak Panik!
Pernah panik karena kunci rumah hilang atau surat penting tidak ketemu? 😩 Jangan biarkan kekacauan kecil ini merusak harimu! Temukan 3 trik mudah untuk menyimpan kunci dan surat-surat penting agar rumah tetap rapi dan hidup lebih tenang. Dijamin, kamu gak akan lagi kehilangan waktu mencari barang-barang berharga itu! ✨
Baca selengkapnya →
Bingung Pilih Outfit Lebaran Anak? Gamis Abaya Zelina Solusi Nyaman & Stylish!
Lebaran sebentar lagi! 🥳 Tapi memilih outfit yang pas untuk si kecil sering bikin pusing ya, Bu? Gamis Abaya Zelina hadir sebagai solusi cerdas: nyaman dipakai sepanjang hari, modelnya kekinian, dan pastinya bikin si kecil tampil gemas saat Lebaran nanti. Yuk, simak selengkapnya!
Baca selengkapnya →